Reason to trust
How Our News is Made
Strict editorial policy that focuses on accuracy, relevance, and impartiality
Ad discliamer
Morbi pretium leo et nisl aliquam mollis. Quisque arcu lorem, ultricies quis pellentesque nec, ullamcorper eu odio.
TL;DR: El banco central de Nigeria emitió un nuevo marco el 5 de noviembre para los activos virtuales que no son valores, con licencias de stablecoin separadas vinculadas a tokens denominados en naira y en divisas extranjeras. Las normas introducen obligaciones de reservas, capital y presencia local, y prohíben ciertos diseños algorítmicos. Se trata de una historia de regulación de pagos, no de una legalización general de toda actividad cripto.
Nigeria está pasando de amplios debates de política sobre activos digitales a reglas detalladas para las empresas que los emiten y los mueven. En una circular del 5 de noviembre y regulaciones adjuntas, el Banco Central de Nigeria estableció un marco de licencias que cubre stablecoins, servicios de pago, custodia, transferencias y remesas que involucren activos virtuales que no son valores.
El marco es relevante mucho más allá de Nigeria porque las empresas internacionales de stablecoin no pueden asumir que, al tener un emisor extranjero o un contrato inteligente operando fuera del país, están fuera de su alcance.
Dos clases de stablecoin, con obligaciones diferentes
El banco central diferencia entre stablecoins referenciadas al naira y aquellas referenciadas a divisas extranjeras. La Clase 1 cubre a los emisores vinculados al naira; la Clase 2 aborda los tokens respaldados por monedas extranjeras. Los informes sobre la regulación han resaltado requisitos mínimos de capital pagado de 10 mil millones de naira para la Clase 1 y 15 mil millones de naira para la Clase 2, con la autoridad reteniendo el poder de prescribir montos mayores.
Cada token también requiere aprobación. Las normas del regulador establecen la información que debe proporcionarse sobre reservas, procesos de redención, redes compatibles, gobernanza y riesgos. Esto es una propuesta significativamente más exigente que desplegar un contrato inteligente de token dólar y colocar un logotipo en un sitio web.
Las reglas se diseñan en torno al respaldo y la redención, incluyendo restricciones a los arreglos algorítmicos que dependen principalmente de mecanismos de mercado en lugar de activos de reserva elegibles para mantener el valor. Por lo tanto, los clientes deben considerar no solo si un token cotiza cerca de su paridad, sino si su emisor puede honrar las redenciones y salvaguardar los activos en situaciones de estrés.
Los operadores transfronterizos no pueden ignorar las normas locales
Según la circular, el marco se aplica a actividades reguladas realizadas en Nigeria o desde Nigeria, dirigidas a residentes nigerianos, o que afecten materialmente los sistemas de pago y financieros nigerianos. La ausencia física no constituye necesariamente una exención. Eso significa que una plataforma internacional de stablecoin puede enfrentar preguntas sobre licencias e incorporación local antes de dirigirse activamente al mercado.
El banco central también distingue su ámbito de pagos y activos no valores de las responsabilidades del regulador de valores nigeriano. Un token con características de inversión puede desencadenar una supervisión separada. La clasificación legal exacta de un producto digital importa más que el término de marketing “cripto”.
La separación regulatoria recuerda el análisis de NewsBTC sobre las restricciones de la UE de Coinbase a determinadas stablecoins. Ambos ejemplos muestran que un token puede seguir existiendo en una blockchain mientras la capacidad de las plataformas para ofrecerlo a los usuarios cambia según la jurisdicción.
Una prueba de cumplimiento para emisores y empresas de pagos
El marco nigeriano cubre verificaciones contra el lavado de dinero, filtros de sanciones, monitoreo de transacciones, custodia y divulgaciones al cliente. Estos deberes pueden ser costosos, particularmente para firmas más pequeñas, pero el regulador está priorizando explícitamente la protección al consumidor y la integridad del sistema financiero junto con la innovación.
Existen disposiciones transitorias para los operadores existentes; las firmas deben leer el texto oficial para establecer sus propios plazos y obligaciones de autorización en lugar de asumir que un titular de noticias brinda asesoría legal. Cualquier pronóstico comercial sobre cuántas licencias se emitirán es prematuro.
Para los usuarios, la verdadera prueba será si los productos licenciados ofrecen redenciones confiables, tarifas transparentes y acceso práctico a pagos transfronterizos. Para los emisores, será si pueden cumplir con los requisitos de reserva y gobernanza sin perder una economía útil. Nigeria ha suministrado un marco regulatorio mucho más claro, pero la respuesta del mercado aún debe medirse a través de lanzamientos reales y conformes.
Este artículo fue escrito por el News Desk y editado por Samuel Rae.
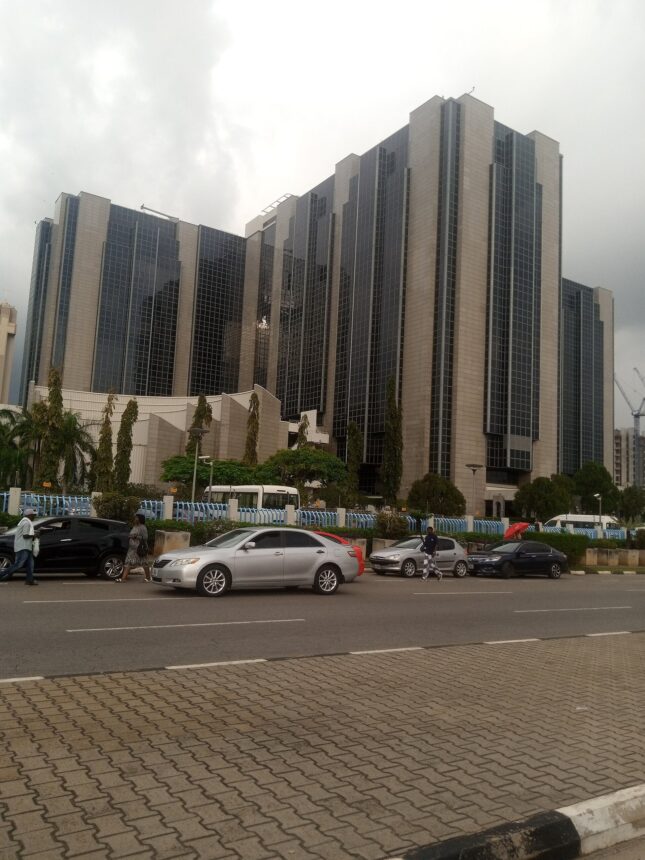
Imagen destacada: sede del Banco Central de Nigeria en Abuja (fotografía ilustrativa de 2023 del edificio del CBN). Foto: Umabruka vía Wikimedia Commons, con licencia bajo CC BY‑SA 4.0.