Reason to trust
How Our News is Made
Strict editorial policy that focuses on accuracy, relevance, and impartiality
Ad discliamer
Morbi pretium leo et nisl aliquam mollis. Quisque arcu lorem, ultricies quis pellentesque nec, ullamcorper eu odio.
TL;DR: El comunicado de ganancias de TeraWulf del 6 de noviembre muestra $63 millones en ingresos por arrendamiento de computación de alto rendimiento del tercer trimestre, alrededor del 83 % de su total de $76,2 millones. La empresa se está convirtiendo cada vez más en un negocio de infraestructura de IA, aunque importantes ganancias no monetarias y planes de construcción a largo plazo requieren una lectura cuidadosa.
TeraWulf está convirtiéndose en un ejemplo claro de cómo la economía de la minería de Bitcoin puede llevar a un operador de infraestructura a un negocio bastante diferente. En sus resultados del tercer trimestre publicados el 6 de noviembre, la compañía cotizada en Nasdaq dijo que la computación de alto rendimiento, o HPC, generó $63 millones en ingresos por arrendamiento en los tres meses terminados el 30 de septiembre.
Eso representó aproximadamente el 83 % de sus $76,2 millones en ingresos trimestrales. Los inversores que aún describen a la firma principalmente como una minera de Bitcoin corren el riesgo de pasar por alto dónde se concentra ahora su negocio y cómo podrían ser sus costos futuros.
La mezcla de ingresos ya ha cambiado
La compañía opera la infraestructura minera existente en su campus Lake Mariner, pero está reutilizando partes de ese sitio para soportar cargas de trabajo de computación bajo contrato. TeraWulf dijo que 102 megavatios de capacidad crítica de TI generadora de ingresos estaban en línea en Lake Mariner al final del trimestre, con otros 336 megavatios bajo construcción.
Estos números no son intercambiables con acuerdos de energía o capacidad teórica del campus. Un contrato para electricidad futura o terreno no significa que ya esté operando una cantidad equivalente de capacidad de centro de datos que pague. La distinción importa cuando una empresa proyecta ingresos de instalaciones que requieren años y capital significativo para completarse.
TeraWulf también reportó una utilidad neta de aproximadamente $709,9 millones para el trimestre. Pero atribuyó un beneficio significativo a un cambio no monetario en el valor razonable de los warrants, mientras que el EBITDA ajustado fue negativo, alrededor de $12,8 millones. Eso convierte la utilidad titular en un sustituto pobre para analizar los ingresos recurrentes por alquiler, los costos de financiación y el flujo de efectivo operativo.
Los grandes contratos conllevan grandes exigencias de ejecución
El comunicado describió un arrendamiento de 20 años con Anthropic que cubre aproximadamente 401 megavatios en su desarrollo Justified en Kentucky, lo que representa alrededor de $19 mil millones en ingresos contratados durante el plazo inicial. También describió un respaldo crediticio de Google que apoya la financiación anticipada del proyecto y un acuerdo definitivo de ingeniería, adquisición y construcción con Fluor. Estos son compromisos comerciales materiales, no una afirmación de que ya se hayan recibido $19 mil millones.
TeraWulf espera que la disponibilidad de servicio por fases en Justified comience a finales de 2027 y continúe en 2028. En Muskie, dijo que la capacidad de energía contratada había crecido hacia un gigavatio, sujeto a aprobación regulatoria. Los cronogramas, la financiación y la infraestructura de servicios públicos siguen siendo riesgos centrales.
NewsBTC ha examinado previamente el movimiento de la industria minera hacia la infraestructura de IA. Los nuevos resultados de TeraWulf hacen que ese tema sea medible: una mayoría de los ingresos actuales ahora provienen de arrendamientos en lugar de minería.
Por qué esto importa a los mercados de Bitcoin
Un minero que se cambie a IA puede reducir su exposición a la economía de la producción de Bitcoin, incluidos los cambios en la dificultad, el precio de la moneda y el costo de la energía. También puede crear demanda para las mismas conexiones a la red, instalaciones y financiación que históricamente respaldaron la minería. Esa transición no tiene por qué ser inmediatamente positiva o negativa para la red de Bitcoin; depende de qué máquinas se retiren, cuáles se redeployen y si los mineros restantes ocupan la capacidad.
El contraste con la discusión de NewsBTC sobre el aumento de la tasa de hash de la red es revelador. La competencia por las recompensas de minería puede intensificarse incluso mientras algunas grandes compañías cotizadas se transforman en arrendadores de computación.
Los hitos a vigilar son los megavatios completados, el inicio real del alquiler, el gasto de capital contra la guía, la exposición contrapartida contractual y la generación de efectivo. Los resultados de TeraWulf muestran un cambio dramático en la mezcla de ingresos, pero la parte más difícil de su próximo capítulo será entregar proyectos físicos enormes de forma confiable y rentable.
Este artículo fue escrito por el News Desk y editado por Samuel Rae.
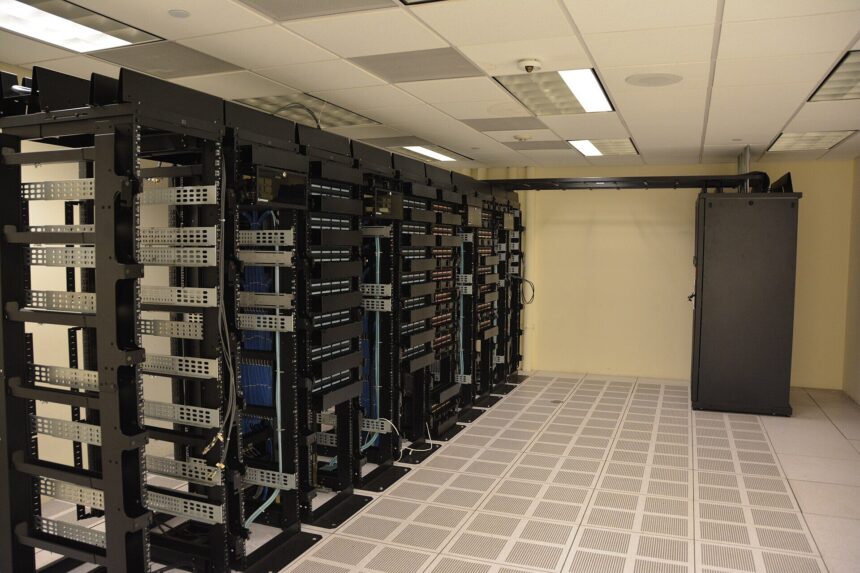
Imagen destacada: Filas de bastidores de servidores en un centro de datos (fotografía ilustrativa de centro de datos únicamente — no muestra una instalación real de TeraWulf, IREN o BitFuFu). Foto: Carl Lender vía Wikimedia Commons, licenciada bajo CC BY 2.0.